Complémentaire santé à Nice : 4 niveaux de garanties et 3 contrôles avant d’adhérer
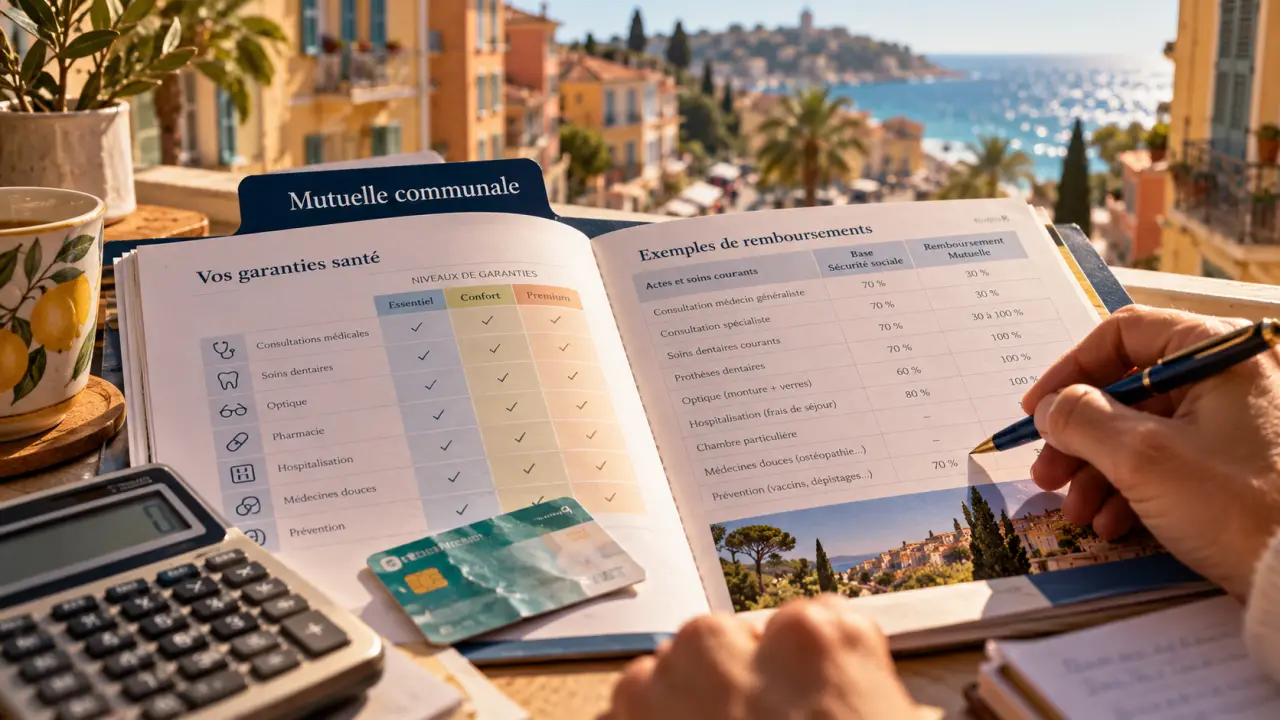
À Nice, choisir une complémentaire santé ne revient pas à comparer uniquement une cotisation mensuelle. Le montant qui reste à payer pour les consultations, l’hospitalisation, l’optique ou le dentaire compte tout autant. Parmi les solutions locales, la mutuelle communale mise en place avec Solimut Mutuelle de France s’adresse aux Niçois qui recherchent une couverture accessible et un accompagnement de proximité.
Mutuelle communale ou contrat individuel : deux approches à distinguer
Une complémentaire santé intervient après le remboursement de l’Assurance Maladie. Selon les garanties souscrites et les frais facturés, elle peut prendre en charge une partie ou la totalité du reste à payer. Dans le langage courant, le mot « mutuelle » désigne souvent toute complémentaire santé. Pourtant, plusieurs types d’organismes peuvent proposer ce type de contrat.
La mutuelle communale de Nice se distingue d’un contrat individuel souscrit directement auprès d’un assureur. Il s’agit d’une offre négociée dans un cadre local. La Ville de Nice et le CCAS participent à sa mise en place et orientent les habitants, tandis que Solimut Mutuelle de France assure le contrat. La mutualisation des adhésions vise à obtenir des tarifs négociés pour les résidents.
Ce que la solution communale apporte réellement
Cette formule peut intéresser les personnes sans mutuelle, celles qui jugent leur cotisation actuelle trop élevée ou celles dont la situation a changé : retraite, perte d’emploi, activité indépendante, intérim ou arrivée d’un enfant. Elle ne dispense toutefois pas de comparer les niveaux de protection. Une offre solidaire peut convenir lorsque ses garanties correspondent aux dépenses prévues, mais elle n’est pas automatiquement adaptée à tous les besoins.
| Solution | Fonctionnement | Point à examiner |
|---|---|---|
| Mutuelle communale de Nice | Contrat collectif mutualisé, assuré par Solimut | Résidence à Nice, niveau choisi et détail des garanties |
| Contrat individuel | Offre souscrite directement auprès d’un organisme | Rapport entre cotisation, plafonds et besoins personnels |
| Complémentaire d’entreprise | Contrat proposé par l’employeur | Dispense éventuelle, couverture familiale et renfort nécessaire |
Une complémentaire santé à Nice ouverte à quels profils ?
Le dispositif communal est présenté comme accessible aux habitants de Nice, sans condition d’âge, de revenus ni questionnaire médical. La résidence niçoise est donc le premier critère à vérifier au moment de l’adhésion. Cette ouverture peut faciliter l’accès à une couverture pour les seniors, les demandeurs d’emploi, les foyers modestes, les étudiants, les jeunes actifs, les travailleurs indépendants et les familles.
Des conditions d’accès qui peuvent simplifier la souscription
L’absence annoncée de questionnaire médical évite de détailler ses antécédents de santé lors de la demande d’adhésion. L’absence de condition de ressources signifie aussi que l’accès n’est pas réservé à un niveau de revenus précis. La Ville mentionne également l’absence de délai de carence. La date exacte de prise d’effet doit néanmoins être confirmée lors de la souscription, car elle dépend des modalités contractuelles applicables.
Pour une famille, renseignez-vous sur les ayants droit avant de signer. La prise en charge des enfants jusqu’à leur 26e année est annoncée sous conditions. Une exonération de cotisation pour le troisième enfant et les suivants est également prévue sous conditions. Ces dispositions peuvent modifier le budget du foyer, mais leur application doit être vérifiée selon la situation de chaque famille.
Les garanties : regardez le reste à charge avant le tarif
Solimut mentionne quatre niveaux de garanties. Ce choix doit permettre d’adapter la couverture au budget et aux postes de soins prioritaires. Les garanties concernent notamment les soins courants, l’hospitalisation, l’optique et le dentaire. Sans tableau de remboursement détaillé, il serait toutefois imprudent de considérer qu’un niveau prend intégralement en charge chaque dépense.
Les trois vérifications qui évitent une mauvaise surprise
- Les dépassements d’honoraires : une consultation peut être remboursée sur une base inférieure au prix réellement payé. Si vous consultez des praticiens qui appliquent des dépassements, le niveau de prise en charge doit être examiné avec attention.
- Les plafonds en optique et en dentaire : les montures, les verres, les couronnes ou les implants peuvent entraîner des dépenses élevées. Demandez les montants remboursés, les éventuelles limites annuelles et les équipements concernés.
- L’hospitalisation : vérifiez la chambre particulière, les honoraires du chirurgien ou de l’anesthésiste ainsi que les frais annexes. Ce poste peut révéler une différence importante entre deux formules.
Une cotisation basse ne suffit donc pas à évaluer une complémentaire. Partez de vos dépenses habituelles et des soins que vous pourriez différer faute de budget. Les garanties doivent être suffisamment solides sur ces postes, tout en restant cohérentes avec votre situation. Consultez notamment les plafonds, la base de remboursement et les conditions applicables aux soins coûteux.
Tiers payant et téléconsultation : des services utiles, avec leurs limites
Le tiers payant peut éviter l’avance de frais chez les professionnels qui l’acceptent. Lorsqu’il est utilisé, un remboursement sous 48 heures est annoncé. La téléconsultation Médaviz est indiquée dans la plupart des garanties. Ces services peuvent simplifier le quotidien, mais ils ne remplacent pas l’examen des remboursements. Le tiers payant dépend de l’acceptation du professionnel et la téléconsultation ne convient pas à toutes les situations médicales.
Choisir une formule selon votre situation plutôt que selon votre âge
Un retraité qui engage régulièrement des dépenses en audiologie, en optique ou en dentaire n’aura pas les mêmes priorités qu’un étudiant consultant peu. Une famille doit anticiper les besoins des enfants et les conditions d’ajout des ayants droit. Un indépendant peut, de son côté, privilégier une couverture hospitalière solide pour limiter l’impact financier d’un imprévu.
- Jeune actif ou étudiant : comparez les soins courants, l’hospitalisation et le prix. Ne négligez pas l’optique si vous portez des lunettes.
- Famille : vérifiez la couverture des enfants, les conditions liées au troisième enfant et les prises en charge dentaires ou orthodontiques.
- Senior ou retraité : examinez en priorité l’hospitalisation, les spécialistes, l’optique, l’audition et les dépassements d’honoraires.
- Demandeur d’emploi ou budget contraint : recherchez un équilibre durable entre cotisation et besoins essentiels, sans choisir par défaut une formule trop limitée.
Il n’existe pas une « meilleure » complémentaire santé à Nice pour tous les profils. La formule pertinente est celle dont les garanties correspondent à vos usages probables, sans vous faire payer des protections inutiles. Demandez un devis détaillé et comparez-le avec votre contrat actuel. Cette démarche donne une base concrète pour mesurer l’intérêt d’un changement.
Adhérer à Nice : les interlocuteurs et la démarche à suivre
Pour commencer vos démarches, vous pouvez contacter le CCAS de Nice, consulter les informations de la Ville de Nice ou vous adresser à Solimut. L’adhésion en ligne est également mentionnée. Deux agences Solimut sont indiquées à Nice : 27 rue Gioffredo, 06000 Nice, et 7 boulevard Pierre Sola, 06300 Nice. Avant de vous déplacer, vérifiez les horaires, les permanences et les modalités de rendez-vous.
Préparez un échange utile avec un conseiller
Lors de votre demande, indiquez votre âge, votre situation familiale, votre couverture actuelle et les soins que vous utilisez le plus souvent. Demandez le montant de la cotisation, le tableau des garanties, les plafonds, les exclusions éventuelles, la date d’effet et les règles de résiliation. Si vous habitez une commune voisine ou possédez une résidence secondaire à Nice, faites confirmer votre éligibilité. La résidence à Nice est présentée comme la condition d’accès au dispositif.
Cette préparation permet de choisir sur des éléments précis plutôt que sur une promesse générale d’économies. Un échange avec le CCAS, la Ville ou Solimut peut aussi aider à identifier le niveau de garanties adapté à votre budget et à vos dépenses de santé. L’accompagnement local est particulièrement utile lorsque l’objectif est de préserver ses ressources sans renoncer aux soins nécessaires.
- Complémentaire santé à Nice : 4 niveaux de garanties et 3 contrôles avant d’adhérer - 30 septembre 2026
- La vie locale rassemble actualités, sorties et acteurs de proximité - 27 septembre 2026
- Nice : la plage privée Les Canailles visée par une fermeture administrative - 26 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Depuis 1924, la Pharmacie de la Libération à Nice mise sur le conseil personnalisé
 Seniors à Nice : qui contacter pour les activités, les démarches et l’accompagnement ?
 La vie locale rassemble actualités, sorties et acteurs de proximité
 Piscine du Vieux-Nice : Saint-François permet de nager 25 mètres en plein centre